Eine Gebäudeversicherung bei Leerstand bleibt oft nur dann verlässlich bestehen, wenn der Leerstand rechtzeitig gemeldet wird, der Versicherer das Risiko neu bewertet und das Gebäude in dieser Zeit besonders sorgfältig gesichert und kontrolliert wird. Genau darin liegt der Kern des Themas: Nicht jeder Vertrag schützt ein unbewohntes Haus automatisch in vollem Umfang, und schon wenige Monate ohne Nutzung können Folgen für Beitrag, Leistungsumfang oder sogar den Versicherungsschutz haben.

- Vorbeugung gegen größere Wasserschäden: Wassermelder für Keller, Waschräume, Küchen, Badezimmer, Garagen, Heizungsräume und andere Bereiche - warnt frühzeitig bei unbemerkt austretendem Wasser
- Akustischer Alarm: 85 dB lauter Warnton ertönt bei Berührung der Sensoren mit Wasser und anderen leitenden Flüssigkeiten - so lange bis die Kontaktpunkte trocken sind und keinen Wasserkontakt mehr haben
- Schnell einsatzbereit: Der Melder wird zum Beispiel neben der Waschmaschine einfach auf den Boden gestellt, sodass die 2 Sensoren auf der Unterseite des Geräts Flüssigkeit auf dem Fußboden detektieren können
- Flexible Anbringung der Sensoren: Optional können die 2 Kontaktpunkte aus dem Gehäuse herausgezogen und in bis zu ca. 150 cm Entfernung angebracht werden, z. B. im Kellerschacht
- Austauschbare Batterie: 9 Volt Alkaline Blockbatterie ist im Lieferumfang enthalten - der kabellose Wasserwächter kann überall im Raum aufgestellt werden


- Hohe Empfindlichkeit: Dieser Wasserleckmelder ist mit 2 oberen und 4 unteren Sensoren ausgestattet, um Wasserlecks und Überschwemmungen aufzuspüren. Er erkennt einen Mindestwasserstand von 0,4 mm und warnt frühzeitig vor Wasserschäden, indem er das LED-Lämpchen rot blinken lässt
- Echtzeit-Benachrichtigungen: Im Falle der Erkennung eines Wasserlecks wird eine Push-Benachrichtigung an Ihr Telefon gesendet, sodass Sie schnell gewarnt werden, auch wenn Sie nicht zu Hause sind. Sie können das Gerät mit Ihren Familienangehörigen teilen, sodass diese den Gerätestatus jederzeit und überall überprüfen können
- Überall hörbar: Sobald der Alarm ausgelöst wird, ertönt der Warnton gleichzeitig sowohl aus dem Wasserlecksensor als auch aus der Basisstation mit einer Lautstärke von bis zu 110 dB – dies ist laut genug, damit ihn jeder hören kann. Schalten Sie den Alarm einfach über die App stumm oder betätigen Sie die Stummschalttaste an der Basisstation bzw. am Wasserlecksensor
- Kabelfreies und schlankes Design: Keine Verkabelung oder Einrichtung erforderlich. Dank seines Durchmessers von nur 29 mm ist dieser Wasserlecksensor klein und kompakt genug, um überall Platz zu finden. Er fügt sich harmonisch in jede Wohnungseinrichtung ein
- Wasserdicht nach IP66: Die Wasserdichtheitsklasse IP66 ermöglicht den Einsatz in feuchten Umgebungen, z. B. in der Nähe von Geräten, die Wasser nutzen, wie etwa von Geschirrspülern, Warmwasserbereitern oder Waschmaschinen. Die robuste Struktur und die rostfreie Außenbeschichtung ermöglichen einen langfristigen Einsatz
Wer ein Haus erbt, einen Verkauf vorbereitet, eine umfassende Sanierung plant oder nach dem Auszug von Mietern vorübergehend keine neue Nutzung hat, stößt schnell auf dieselbe Frage: Was geschieht mit der Gebäudeversicherung, wenn das Objekt leer steht? Im Alltag wird der Punkt oft unterschätzt, weil das Haus ja weiterhin existiert, abgeschlossen ist und auf den ersten Blick unverändert wirkt. Aus Sicht des Versicherers verändert sich das Risiko jedoch deutlich. Ein leer stehendes Gebäude wird seltener bemerkt, Schäden bleiben länger unentdeckt, Leitungswasser kann unbemerkt austreten und kleine Mängel entwickeln sich eher zu teuren Folgeschäden. Auch Vandalismus, Einbruch oder Witterungsschäden können stärker ins Gewicht fallen, wenn niemand vor Ort lebt. Genau deshalb lohnt sich ein genauer Blick auf Regeln, Pflichten und sinnvolle Vorsorge.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme von KI erstellt.
Eine pauschale Antwort gibt es bei der Gebäudeversicherung bei Leerstand nicht, denn Versicherer arbeiten mit unterschiedlichen Fristen, Bedingungen und Risikobewertungen. Manche Verträge nennen klare Zeiträume, ab wann ein Haus als unbewohnt oder leer stehend gilt, andere knüpfen die Einordnung daran, ob sich noch Hausrat im Gebäude befindet, ob regelmäßig kontrolliert wird oder ob weiterhin eine gewisse Nutzung stattfindet. Genau hier entstehen in der Praxis viele Missverständnisse. Ein Objekt kann aus Sicht des Eigentümers nur vorübergehend leer sein, aus Sicht der Versicherung aber bereits als erhöhtes Risiko gelten.
Umso wichtiger ist es, die vertragliche Lage nicht erst nach einem Schaden zu prüfen. Denn dann zeigt sich oft, dass die offene Frage nach dem Leerstand viel teurer werden kann als erwartet. Ein durch Frost geplatztes Rohr, ein unbemerkter Feuchtigkeitsschaden oder ein aufgebrochenes Fenster mit Folgeschäden am Baukörper führen schnell zu hohen Summen. Eine solide Vorbereitung, klare Kommunikation mit dem Versicherer und passende Schutzmaßnahmen helfen dabei, Deckungslücken zu vermeiden und das Gebäude auch in einer Übergangsphase gut abzusichern.
Warum Leerstand für die Gebäudeversicherung heikel ist
Ein bewohntes Haus wird ständig mitbeobachtet. Es wird geheizt, gelüftet, betreten und auf sichtbare Mängel geprüft, oft ganz nebenbei im normalen Alltag. Bei Leerstand fällt genau diese alltägliche Kontrolle weg. Das ist der Hauptgrund, weshalb Versicherer das Risiko anders einstufen. Schäden entstehen nicht nur häufiger, sie werden oft auch später entdeckt. Gerade bei Leitungswasser zählt jede Stunde. Wenn über Tage oder Wochen niemand nach dem Rechten sieht, vervielfacht sich der Schaden am Gebäude schnell.
Hinzu kommt, dass unbewohnte Immobilien nach außen hin oft leicht erkennbar sind. Ein ungepflegter Eindruck, dauerhaft geschlossene Rollläden oder eine verwaiste Einfahrt können unerwünschte Aufmerksamkeit anziehen. Dadurch steigt nicht nur die Gefahr von Einbruch oder mutwilliger Beschädigung. Auch kleinere Probleme wie undichte Stellen am Dach, beschädigte Dachziegel oder verstopfte Regenrinnen bleiben eher unentdeckt. Die Versicherung betrachtet also nicht nur einen einzelnen möglichen Schaden, sondern die Summe mehrerer Risiken, die sich bei Leerstand verdichten.
Die Gebäudeversicherung bei Leerstand ist daher weniger eine reine Formalie als eine Frage des veränderten Risikoprofils. Genau deshalb verlangen viele Versicherer eine Meldung, sobald ein Gebäude für eine gewisse Zeit nicht genutzt wird. Dabei geht es nicht darum, jeden kurzen Urlaub oder ein paar Wochen zwischen zwei Nutzungen anzuzeigen. Kritisch wird es meist dann, wenn ein Haus über längere Zeit vollständig unbewohnt bleibt und keine normale Wohnnutzung mehr stattfindet.
Wann ein Gebäude als leer stehend gilt
Der Begriff Leerstand klingt eindeutig, ist in der Praxis aber nicht immer so klar. Nicht jedes vorübergehend ungenutzte Objekt ist automatisch im selben Sinn leer stehend. Entscheidend ist meist, ob das Gebäude bewohnbar ist, ob tatsächlich niemand dort lebt und ob eine regelmäßige Nutzung noch stattfindet. Manche Versicherer unterscheiden zwischen unbewohnt, zeitweise ungenutzt und vollständig leer stehend. Diese Abstufungen können wichtig sein, weil daran unterschiedliche Pflichten oder Beitragsanpassungen hängen.
Besonders häufig treten Unsicherheiten bei geerbten Häusern, Ferienimmobilien, zum Verkauf stehenden Einfamilienhäusern und Objekten vor einer Sanierung auf. Ein möbliertes Haus, das nur gelegentlich betreten wird, kann anders bewertet werden als ein vollständig geräumtes Gebäude ohne aktive Nutzung. Auch die Dauer zählt. Einige Versicherungsbedingungen sehen bestimmte Fristen vor, nach denen eine Anzeige erforderlich wird. Andere Verträge formulieren allgemeiner und verlangen die Meldung einer Gefahrerhöhung. Leerstand fällt oft genau darunter.
Deshalb führt kaum ein Weg daran vorbei, die eigenen Vertragsunterlagen sorgfältig zu lesen. Wo die Formulierungen unklar bleiben, sollte die Einschätzung des Versicherers schriftlich eingeholt werden. Das schafft später deutlich mehr Sicherheit als mündliche Aussagen oder Vermutungen.
Meldepflicht und Gefahrerhöhung: der zentrale Punkt im Vertrag
Im Versicherungsrecht spielt die sogenannte Gefahrerhöhung eine große Rolle. Gemeint ist damit eine Veränderung, durch die ein Schaden wahrscheinlicher wird oder schwerer ausfallen kann als bei Vertragsabschluss angenommen. Leerstand kann genau so bewertet werden. Wird diese Veränderung nicht gemeldet, kann das im Ernstfall Probleme verursachen. Je nach Einzelfall sind Kürzungen der Leistung oder Streit über die Eintrittspflicht möglich.
Die Gebäudeversicherung bei Leerstand sollte deshalb nie stillschweigend einfach weiterlaufen, ohne die Situation anzuzeigen. Selbst wenn der Beitrag weiter bezahlt wird, bedeutet das nicht automatisch, dass unverändert voller Schutz besteht. Viele Eigentümer gehen genau davon aus und erleben erst im Schadenfall, dass der Versicherer zusätzliche Angaben erwartet hätte oder besondere Sicherungsmaßnahmen voraussetzt.
Wichtig ist vor allem die schriftliche Meldung. Darin sollte klar benannt werden, seit wann das Gebäude leer steht, aus welchem Grund der Leerstand besteht, wie lange er voraussichtlich dauert und welche Sicherungen vorhanden sind. Dazu gehören etwa die regelmäßige Kontrolle, die Beheizung oder Entleerung wasserführender Anlagen, verschlossene Zugänge und der allgemeine Zustand des Hauses. Auf dieser Grundlage kann der Versicherer mitteilen, ob der Vertrag unverändert bestehen bleibt, ob Auflagen gelten oder ob ein besonderer Tarif nötig ist.
Welche Schäden trotz Leerstand gedeckt sein können
Grundsätzlich schützt die Wohngebäudeversicherung je nach Vertrag typischerweise gegen Schäden durch Feuer, Leitungswasser, Sturm, Hagel und weitere vereinbarte Gefahren. Ob dieser Schutz bei Leerstand unverändert gilt, hängt jedoch vom Vertrag und von der rechtzeitigen Meldung ab. Genau hier ist Sorgfalt gefragt. Denn es geht nicht nur um die Frage, ob ein bestimmtes Schadenereignis grundsätzlich versichert ist, sondern auch darum, ob Obliegenheiten eingehalten wurden.
Ein Feuerschaden kann zum Beispiel auch bei leer stehendem Gebäude versichert bleiben, wenn der Leerstand ordnungsgemäß angezeigt und das Objekt ausreichend gesichert wurde. Bei Leitungswasserschäden sehen Versicherer dagegen oft besonders genau hin, weil diese Gefahr bei unbeaufsichtigten Häusern stark steigt. Wenn Heizungsanlagen im Winter nicht richtig betrieben oder Wasserleitungen nicht entleert wurden, kann das zu Auseinandersetzungen führen. Ähnlich sieht es bei Frostschäden aus. Hier wird häufig erwartet, dass geeignete Schutzmaßnahmen nachweisbar waren.
Auch Sturmschäden können grundsätzlich abgesichert sein, doch Folgeschäden werden problematisch, wenn erkennbare Vorschäden über längere Zeit nicht behoben wurden. Die Versicherung übernimmt in der Regel nicht ohne Weiteres jede Verschlechterung, die daraus entsteht, dass ein Gebäude längere Zeit vernachlässigt wurde. Ein leer stehendes Haus braucht deshalb trotz Nichtnutzung Aufmerksamkeit und laufende Pflege.
Typische Pflichten während des Leerstands
Wer die Gebäudeversicherung bei Leerstand aufrechterhalten möchte, muss in vielen Fällen bestimmte Sicherheits- und Kontrollpflichten erfüllen. Dazu gehört häufig, das Gebäude in festen Abständen zu überprüfen. Wie oft diese Kontrollen erfolgen sollen, richtet sich nach den Bedingungen des jeweiligen Vertrags oder nach zusätzlichen Vereinbarungen mit dem Versicherer. Sinnvoll ist in jedem Fall eine dokumentierte Routine. Wer Kontrollgänge mit Datum notiert und Auffälligkeiten festhält, steht im Ernstfall besser da.
Besonders wichtig ist der Umgang mit Wasser und Heizung. In der kalten Jahreszeit stellt sich meist die Frage, ob das Haus ausreichend temperiert werden muss oder ob Leitungen entleert werden sollen. Welche Maßnahme verlangt wird, hängt vom Gebäude und vom Vertrag ab. Entscheidend ist, dass Frostschäden nicht einfach dem Zufall überlassen werden. Ebenso sollten Fenster und Türen verschlossen, leicht zugängliche Schwachstellen gesichert und offensichtliche Mängel zeitnah behoben werden.
Ein gepflegter Außenbereich hilft ebenfalls. Ein völlig verwahrlost wirkendes Grundstück erhöht nicht nur das Risiko unerwünschter Aufmerksamkeit, sondern kann auch darauf hindeuten, dass Kontrollen ausbleiben. Leerstand bedeutet also keineswegs, dass ein Gebäude sich selbst überlassen werden kann. Vielmehr beginnt in dieser Phase oft ein höherer organisatorischer Aufwand.
Wann ein Spezialschutz sinnvoll sein kann
Nicht jeder Leerstand dauert nur wenige Wochen. Wenn ein Haus über Monate nicht genutzt wird, etwa nach einem Todesfall, während einer langwierigen Erbauseinandersetzung, vor einem umfassenden Umbau oder wegen eines schwierigen Verkaufs, kann der normale Vertrag an Grenzen stoßen. Manche Versicherer bieten für solche Fälle angepasste Lösungen an, andere versichern leer stehende Gebäude nur unter besonderen Bedingungen weiter.
Ein besonderer Schutz kann vor allem dann sinnvoll sein, wenn absehbar ist, dass die Nichtnutzung länger andauert oder das Objekt in einem sensiblen Zustand ist. Das gilt zum Beispiel bei Altbauten mit älteren Leitungen, bei bereits bekannten Baumängeln oder bei Gebäuden in abgelegener Lage. In solchen Fällen kommt es weniger auf einen möglichst niedrigen Beitrag an als auf eine klare und belastbare Absicherung. Entscheidend ist, dass der Versicherungsschutz zur tatsächlichen Situation passt und nicht nur auf dem Papier weiterläuft.
Sanierung, Verkauf oder Erbfall: typische Situationen aus der Praxis
Leerstand entsteht selten ohne Anlass. Gerade deshalb lohnt es sich, die jeweilige Ausgangslage gesondert zu betrachten. Bei einer geplanten Sanierung steht oft zunächst ein unbewohntes Gebäude, in dem Handwerker ein- und ausgehen. Dadurch verändern sich Haftung, Sicherung und Schadenrisiko erneut. Hier kann zusätzlich relevant werden, ob Bauarbeiten den bestehenden Versicherungsschutz beeinflussen.
Beim Verkauf eines Hauses entsteht häufig eine Zwischenphase nach dem Auszug der bisherigen Bewohner. Das Gebäude ist dann zwar noch intakt, aber nicht mehr belebt. Bleibt der Verkauf länger aus als erwartet, wächst das Risiko still und schleichend. Je länger diese Zeit dauert, desto wichtiger werden regelmäßige Kontrollen und eine klare Abstimmung mit dem Versicherer.
Im Erbfall ist die Lage oft besonders sensibel. Ein Haus steht plötzlich leer, mehrere Beteiligte sind eingebunden und organisatorische Fragen brauchen Zeit. Gerade dann gerät die Versicherung leicht in den Hintergrund. Dabei wäre genau in diesem Moment wichtig, Zuständigkeiten festzulegen: Wer kontrolliert das Haus, wer kommuniziert mit dem Versicherer, wer kümmert sich um Heizung, Wasser und Instandhaltung? Ohne klare Verantwortung entstehen schnell Lücken.
Sinnvolle Technik zur Schadenvorbeugung
Neben der eigentlichen Versicherung kann einfache Technik helfen, Risiken bei Leerstand zu begrenzen. Wassermelder gehören zu den praktischsten Hilfen, weil sie austretende Feuchtigkeit an kritischen Stellen früh anzeigen können. Das ersetzt keine Kontrolle vor Ort, kann aber bei Kellern, Hauswirtschaftsräumen oder in der Nähe von Leitungen einen wertvollen zusätzlichen Schutz schaffen. Auch Tür- und Fenstersicherungen, Zeitschaltlösungen für Beleuchtung oder smarte Überwachungssysteme können nützlich sein, wenn sie zur Immobilie und zur rechtlichen Situation passen.
Für die Produktkategorie Wassermelder sind in Deutschland vor allem Abus, Bosch und Homematic IP bekannt. Abus steht vielen durch Sicherheitsprodukte rund ums Haus als etablierte Marke nahe. Bosch ist im Bereich vernetzter Haustechnik und Smart-Home-Lösungen präsent. Homematic IP ist vor allem bei Nutzern beliebt, die mehrere technische Bausteine im Haus miteinander verbinden möchten. Welche Lösung sinnvoll ist, hängt weniger vom Markennamen ab als von der konkreten Einbausituation, der gewünschten Warnfunktion und der Frage, ob das System eigenständig oder vernetzt arbeiten soll.
So lässt sich Streit im Schadenfall vermeiden
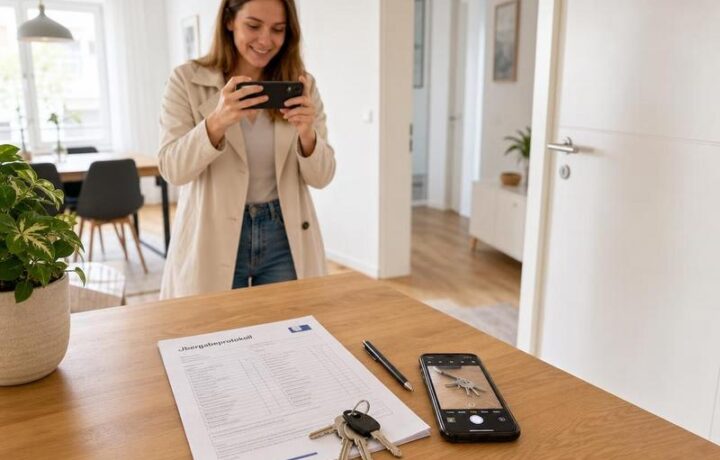
Viele Konflikte rund um die Gebäudeversicherung bei Leerstand entstehen nicht wegen eines völlig fehlenden Schutzes, sondern wegen unklarer Kommunikation und lückenhafter Nachweise. Deshalb ist es klug, jede wichtige Information schriftlich festzuhalten. Dazu gehören die Meldung des Leerstands, Antworten des Versicherers, Vereinbarungen zu Kontrollen und Hinweise auf besondere Pflichten. Ebenso hilfreich sind Fotos vom Zustand des Gebäudes zu Beginn des Leerstands und in regelmäßigen Abständen danach.
Werden Kontrollen durchgeführt, sollten Datum, Uhrzeit und Beobachtungen notiert werden. Das wirkt auf den ersten Blick aufwendig, ist im Schadenfall aber oft entscheidend. Denn dann geht es nicht selten um die Frage, ob das Gebäude ausreichend beaufsichtigt und gesichert war. Eine saubere Dokumentation kann hier viel Unsicherheit vermeiden.
Auch kleinere Mängel sollten nicht aufgeschoben werden. Ein lockerer Dachziegel, ein klemmendes Fenster oder eine beginnende Undichtigkeit erscheinen zunächst harmlos. In einem leer stehenden Haus können genau daraus jedoch größere Schäden entstehen, wenn Regen, Frost oder Wind hinzukommen. Vorbeugung ist hier oft deutlich günstiger als jede spätere Regulierung.
Was vor längerer Nichtnutzung geprüft werden sollte
Bevor ein Gebäude für längere Zeit leer steht, lohnt sich ein geordneter Blick auf den Gesamtzustand. Besonders wichtig sind Dach, Fenster, Türen, Leitungen, Heizung, Keller und Entwässerung. Auch die Frage, wer Schlüssel besitzt und wer Zugang zum Haus hat, sollte geklärt sein. Je klarer Zuständigkeiten und Abläufe geregelt sind, desto geringer ist das Risiko von Versäumnissen.
Ebenso sinnvoll ist es, den Versicherungsvertrag nicht nur oberflächlich zu überfliegen, sondern gezielt nach Begriffen wie Leerstand, unbewohntes Gebäude, Gefahrerhöhung, Sicherheitsvorschriften und Obliegenheiten zu suchen. Finden sich keine klaren Antworten, hilft nur die direkte Rückfrage beim Versicherer. Wichtig ist dabei, eine belastbare Aussage zu erhalten, die sich später nachvollziehen lässt.
Gebäudeversicherung bei Leerstand mit Weitblick regeln
Eine leer stehende Immobilie ist kein Sonderfall, der automatisch aus dem Raster fällt. Sie verlangt aber mehr Aufmerksamkeit als ein normal bewohntes Haus. Wer den Leerstand offen meldet, den Vertrag auf Besonderheiten prüft und das Gebäude sorgfältig absichert, kann viele Probleme von vornherein vermeiden. Dabei geht es nicht nur um den Fortbestand der Versicherung, sondern auch um den praktischen Werterhalt der Immobilie.
Gerade bei längerer Nichtnutzung zeigt sich, wie eng Versicherung, Instandhaltung und Organisation zusammenhängen. Ein gut betreutes leer stehendes Haus ist für den Versicherer berechenbarer und für Eigentümer leichter beherrschbar. Umgekehrt führt Nachlässigkeit schnell zu einer Kette von Problemen, die vom kleinen technischen Defekt bis zum kostspieligen Gebäudeschaden reicht.
Am Ende ist die wichtigste Erkenntnis klar: Gebäudeversicherung bei Leerstand funktioniert, aber nicht im Autopilot. Der Schutz bleibt nur dann belastbar, wenn der veränderte Zustand ernst genommen wird. Frühzeitige Meldung, passende Sicherung, regelmäßige Kontrollen und eine saubere Dokumentation schaffen die Grundlage dafür, dass ein vorübergehend unbewohntes Haus nicht auch noch zum Versicherungsrisiko wird.